مقال إخباري
مقياس QIMA Q4 2026: يعرض تراجع الصين إلى أي مدى يمكن للتنويع السريع التفاعلي أن يفرغ
20 أكتوبر 2026
TL;DR
واستمرت الولايات المتحدة في التحول نحو الصين من خلال السؤال 3. وكان جزء كبير من تحرك عام 2025 القائم على التعريفة الجمركية بعيداً عن الصين رد فعل وسريع؛ وتشير بيانات السؤال 3 إلى أن هذا التحرك يتلاشى بوتيرة مماثلة. ومع ذلك، لا يزال التحرك محدودا، ولا يزال بعيدا عن عكس اتجاه التنويع. مقياس السؤال 4 الخاص بالكيماويات الذي يسترشد ببيانات فحص المنتجات ومراجعة حسابات الموردين، ويفحص تحركات سلسلة التوريد التي تتمتع بقدرة على البقاء.
مفتاح تاكيوايس
انتعاش الصين حقيقي ولكن جزئي: بلغت حصة الصين من المجلدات في أمريكا الشمالية 40٪ في سبتمبر، وهي أعلى نسبة شهرية منذ أكتوبر 2024، بينما لم يتجاوز عدد عمليات التفتيش في الصين في الربع الثالث 15٪ عن مستويات عام 2024.
السعي وراء الطاقة الاستيعابية لم يعد يفسر التحول وحده: خفت الأزمات في جنوب شرق آسيا، لكن الطلب في أمريكا الشمالية على الصين استمر في الارتفاع - إشارة إلى أن التنويع بقيادة التعريفة ينعكس بسرعة عند تضييق فجوة التعريفة بما يكفي لتنافس نقاط القوة الكامنة في الصين مرة أخرى.
ما زال التوريد من القريب والعودة الى الوطن محدوداً: بلغت الحصص 6٪ في أمريكا الشمالية و 12٪ في الاتحاد الأوروبي، بينما تحول المزيج الأوروبي نحو الأسواق المتوسطيّة مثل مصر والمغرب وتونس.
المشترون في أمريكا الجنوبية واللاتينية يعززّون تنويع سلاسل التوريد: انخفضت حصة الصين في عمليات التفتيش في المنطقة من 81٪ إلى 79٪ في الربع الثالث، بينما تضاعف الطلب على جنوب شرق آسيا أكثر من الضعف.
الاستماع إلى صوتنا لسلسلة الإمدادات لتوزيع 5 دقائق على توقعات انتعاش الصين والاستعانة بمصادر Q4
لقطة QIMA لسلسلة الإمدادات
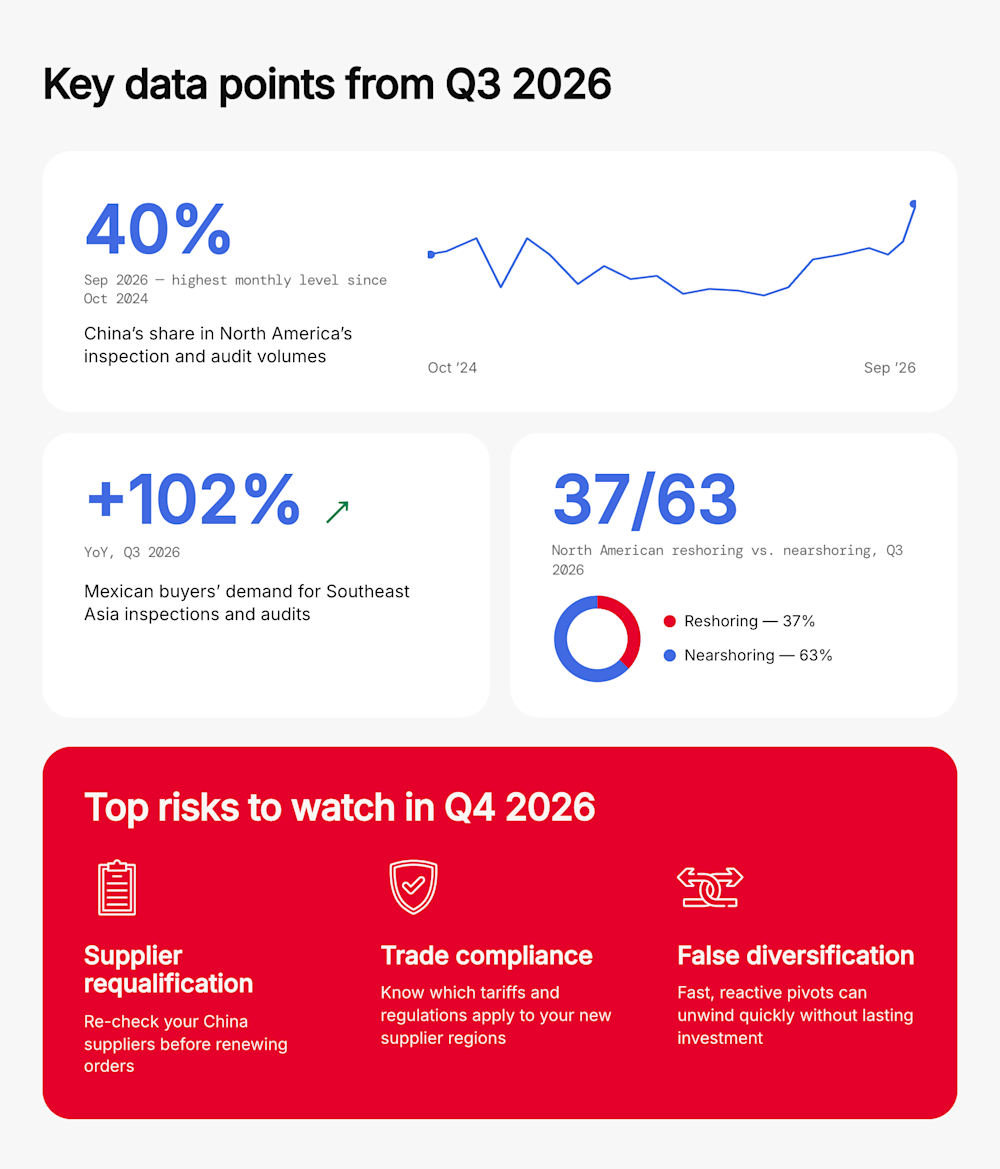
نقاط البيانات الرئيسية من السؤال 3 2026
40% (سبتمبر، أعلى مستوى شهري منذ تشرين الأول/أكتوبر 2024): حصة الصين في مجلدات التفتيش ومراجعة الحسابات في أمريكا الشمالية في أيلول/سبتمبر
+102% Yo: طلب المشترين المكسيكيين على عمليات التفتيش والمراجعة في جنوب شرق آسيا في السؤال 3
37/63: الانقسام في مقابل الانقسام القريبة في منطقة موطن أميركا الشمالية
أعلى المخاطر لمشاهدة في Q4 2026
خطر إعادة تأهيل الموردين: يجب على المشترين العائدين إلى الصين إعادة التحقق من عمليات التدقيق، السعة والامتثال قبل تجديد الطلبات.
المخاطر المتعلقة بالامتثال التجاري: تغيير المناطق التي يتم الشراء منها لا يعني تلقائيًا إزالة التعرض للرسوم أو المراجعات الامتثالية.
خطر التنويع الزائف: يمكن للتحولات السريعة والتفاعلية أن تتلاشى بسرعة دون استثمار دائم وراءها
ثغرة تعريفية متقطعة تعود إلى مشتريي الولايات المتحدة نحو الصين
في الربع الثاني، عندما سيطرت أزمة الوقود في مضيق هرمز، بدأ المشترون الغربيون بتحويل الطلبات من جنوب شرق آسيا إلى الصين، مما دفع حصة الصين من أحجام الخدمات لشركة QIMA في أمريكا الشمالية إلى أعلى مستوى لها خلال ستة أرباع سنة. تحدث مديرنا التنفيذي، سيباستيان بريتو، لصحيفة نيويورك تايمز، بسبب نقص الوقود في جنوب شرق آسيا التي تعتبر الدافع المحتمل لهذا التحول. نظرًا لسعة المصانع المحدودة في المنطقة في ذلك الوقت، فقد اعتبرت مقاييسنا السابقة التي ظهرت في بارومترنا السابق هذا تحولاً مدفوعًا بالسعة بشكل أساسي.
مع بدء نقص الوقود في جنوب شرق آسيا في التراجع في الربع الثالث، استقر مزيج توريد المشترين في الاتحاد الأوروبي، لكن المشترين الأمريكيين واصلوا تحويل الطلبات من المنطقة. ونتيجة لذلك، ارتفعت حصة الصين من أحجام الخدمات في أمريكا الشمالية في خمسة من كل ستة أشهر من أبريل إلى سبتمبر، لتصل إلى 40% في سبتمبر، وهو أعلى مستوى شهري لها منذ أكتوبر 2024.
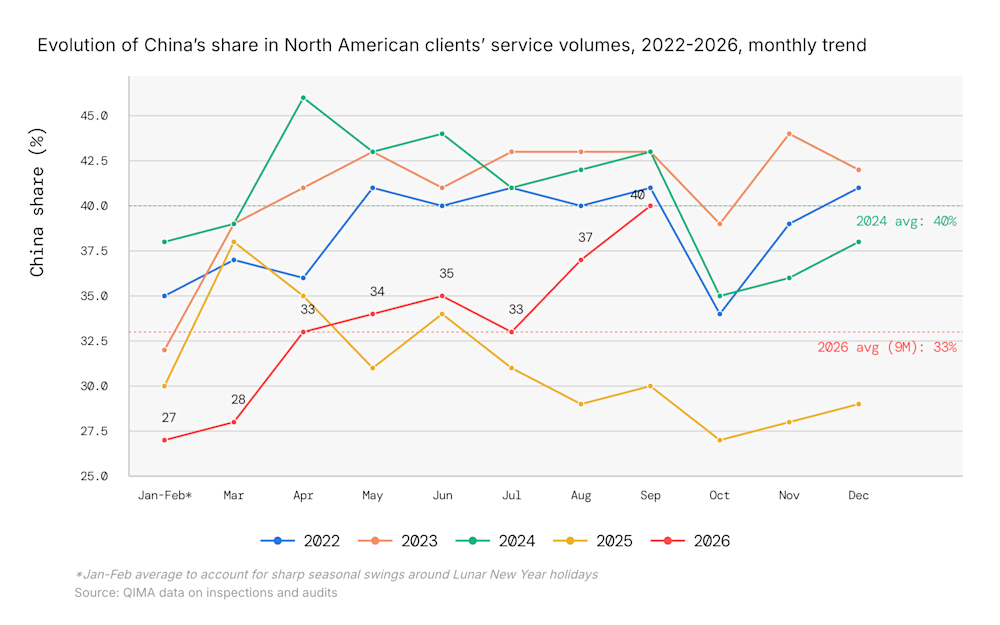
الشكل 1: بلغ نصيب الصين 40٪ في سبتمبر 2026، وهو أعلى مستوى شهري له منذ أكتوبر 2024– حتى عندما بدأت نقص الوقود الذي أدى أصلاً إلى التحول في التلاشي.
وبما أن أرقام كيما في سبتمبر/أيلول تعكس على الأرجح القرارات التي اتخذها المشترون في يوليو/تموز وأغسطس/آب، نظراً للفارق بين الطلبات وعمليات التفتيش، فمن المرجح أن تعكس أرقام كيما في سبتمبر/أيلول القرارات التي اتخذها المشترين. عندما كانت قدرة مصنع جنوب شرق آسيا على التعافي بالفعل ــ وهذا يعني أن المشترين اختاروا الصين حتى مع انحسار المحرك الأصلي للتحول. ويبدو أن السبب الأكبر هو تضييق الفجوة التعريفية بين الصين ومحاور التصنيع في جنوب شرق آسيا، تم تشديده أكثر من ذلك بموجب المادة 301 من تعريفات العمل الإجباري على كمبوديا. () إندونيسيا وتايلند وسنغافورة والفلبين وفييت نام وماليزيا. عملاء QIMA و التقارير الصحفية يلاحظ أنه مع تقلص الفجوة، الهياكل الأساسية الصناعية الناضجة في الصين، وقاعدة العمالة الماهرة، وتزيد إمدادات الطاقة الموثوقة من أجل التعويض عن التكاليف التعريفية المتبقية، مما يجعل الصين قادرة على التنافس من حيث التكلفة حتى في وضع غير مواتٍ للتعريفات.
الرابط الحالي: سريع، ولكنه محدود
ومن المهم ملاحظة أن هذا التحرك نحو الصين لا يزال محدوداً من حيث الحجم: بالوتيرة الحالية، ومن المنتظر أن تنتهي حصة الصين في أحجام الخدمات في أميركا الشمالية من مستويات أعلى من مستويات عام 2025، ولكنها أدنى كثيراً من المتوسط في عام 2024. في عام 2025، وبعد تصاعد التعريفات الجمركية في الولايات المتحدة، انخفضت حصة الصين بأسرع سرعة خلال ست سنوات. ومع انتقال كل حصة من المشردين تقريباً إلى جنوب شرق آسيا ــ وتراجع الانتعاش الحالي جزءاً من هذا الانخفاض السريع. وليس الاتجاه الأوسع للتنويع في العقد الماضي. يروي الطلب نفس القصة: ارتفعت عمليات التفتيش في الصين بنسبة 51% ليو في السؤال 3 2026، ولكن ذلك يعكس في الغالب انخفاض قاعدة 2025. مقارنة بعام 2024، يتباطأ نمو Q3 إلى +15%، و 9M 2026 مستقر مقابل 9M 2024.
مقياس جانباً، والواقع أن وتيرة الانتعاش تشير في حد ذاتها: ذلك أن التحول الذي يحركه التصاعد المفاجئ للتعريفات يؤدي إلى انقطاع الرياح بنفس القدر من ردود الفعل عندما تتغير الضغوط التعريفية النسبية. وهذا يبين كيف يمكن أن يكون التنويع الهش القائم على التفاعل، والذي يحركه الاضطراب، وخاصة عندما يتحرك بسرعة أكبر من قدرة التصنيع في أي منطقة على النضج. يعود المشترون إلى الموردين الذين غادروهم أو قلصوا مرة واحدة إذا إعادة التحقق من حالة المراجعة، السعة، الامتثال، إمكانية التتبع قبل وضع طلبات جديدة.
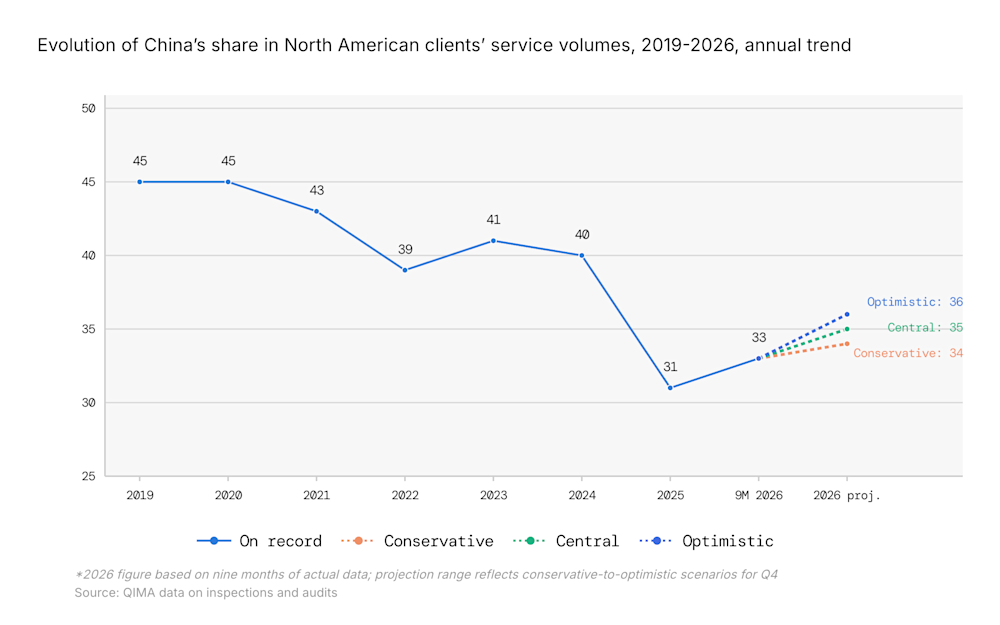
الشكل 2: بالوتيرة الحالية، من المتوقع أن تهبط حصة الصين في عام 2026 بين 34-36%، أعلى من 31% 2025% ولكن لا يزال أقل بكثير من المتوسط 2019-2024.
محدودية متبقي الزخم القريب بالنسبة لأمريكا الشمالية والاتحاد الأوروبي
وتظهر بيانات التفتيش والمراجعة الخاصة بشركة كيما إحراز تقدم محدود بشأن الاقتراب من مكان إلى آخر والحث خلال السؤال 3، على الرغم من الاعتراف بكليهما حاسماً لتنويع سلاسل التوريد وتقليل المخاطر.
وبالنسبة للمشترين في أمريكا الشمالية، مثلت عمليات التوريد القريبة والتجمع معا 6% من أحجام الخدمات في Q3، دون تغيير عن النصف الأول من عام 2026. وقد تحول المزيج في ذلك المجموع على المدى الطويل، على الرغم من ذلك: يمثل التردد الآن 37 في المائة من عمليات التوريد في منطقة موطن أمريكا الشمالية، أي ضعف حصتها تقريبا في عام 2022. غير أن النمو بالأرقام المطلقة لا يزال بطيئا، كما أن عدم التيقن في السياسات يزيد من التحدي. ولا سيما بالنسبة للمصادر المحلية في الولايات المتحدة: في دراسة استقصائية حديثة لمبادرة الحشود، وقد أشار 57% من المجيبين في الولايات المتحدة إلى ذلك باعتباره شاغلاً مهيمناً، وهو ما يتجاوز كثيراً أي عامل وحيد آخر.
وفي الاتحاد الأوروبي، ظلت حصة المشترين مجتمعة في حجم الخدمات التي يقدمها المشترون والقريبة منها مستقرة إلى حد كبير، حيث بلغت 12% في السؤال. بيد أنه في إطار هذا المجموع المستقر، تحوّل المزيج نحو البحر الأبيض المتوسط، مع استسلام أوروبا الغربية وفقدان أوروبا الشرقية القريبة حصتها. ونما الطلب على التفتيش في أسواق البحر الأبيض المتوسط خارج تركيا بنسبة 10% YoY بالقيمة الثالثة، وهو ما يتجاوز النمو الإجمالي في الطلب على التفتيش من جانب مشتري الاتحاد الأوروبي. وتركزت المكاسب في مصر (+11 في المائة) والمغرب (+12 في المائة) وتونس (+20 في المائة). وتمثل هذه الأنشطة مجتمعة أكثر من نصف جميع أنشطة التوريد القريبة بين مشتري الاتحاد الأوروبي. ويظل الثلاثة جميعهم يعتبرون بدائل منخفضة التكلفة لصناعة المنسوجات في تركيا، مدعومة من استثمارا أجنبيا متواصلا.
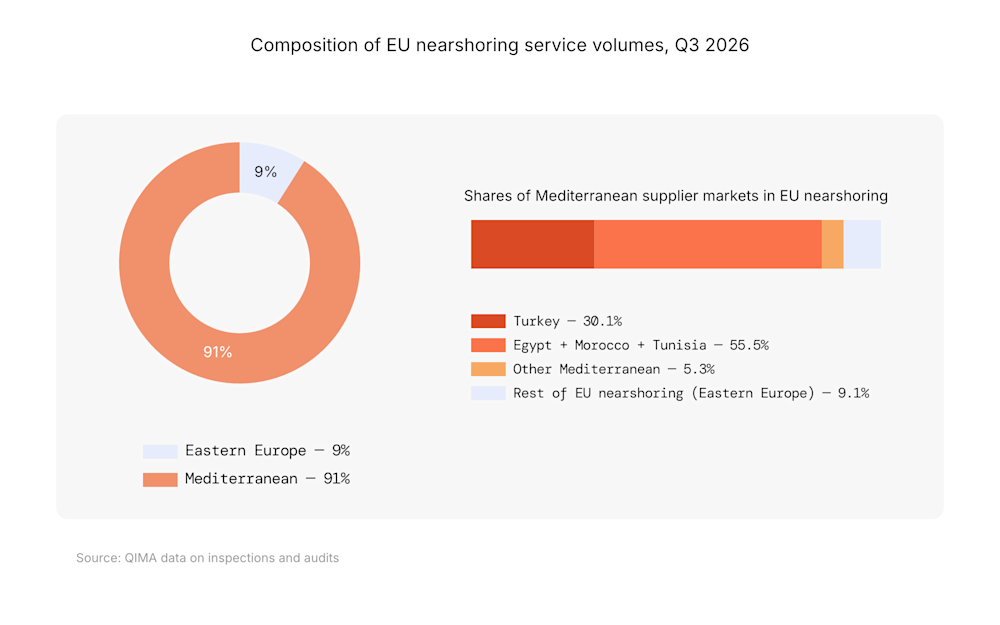
الشكل 3: شكلت كل من مصر والمغرب وتونس معًا أكثر من نصف نشاط التوريد من القريب للاتحاد الأوروبي في الربع الثالث من عام 2026، متجاوزة تركيا حيث يستمر التوريد من منطقة البحر الأبيض المتوسط في اكتساب حصة من أوروبا الشرقية.
التنويع في أميركا الجنوبية اللاتينية يعزز النمو في جنوب شرق آسيا
وعلى النقيض من انتعاش أميركا الشمالية جزئياً نحو الصين، واتخذ المشترون في أمريكا الجنوبية وأمريكا اللاتينية خطوات للحد من تركيز الصين على السؤال الثالث بتحويل بعض الكميات إلى جنوب شرق آسيا.
بينما لا تزال الصين تهيمن على مصادر أمريكا الجنوبية واللاتينية (79% من حجم خدمات المنطقة مع QIMA في Q3 2026)، وما فتئت تتراجع باطراد عن أرضها لجنوب شرق آسيا، التي تضاعفت حصتها منذ عام 2024. وقادت المكسيك هذه الزيادة: ارتفع الطلب على عمليات التفتيش في جنوب شرق آسيا ومراجعة الحسابات من المشترين المكسيكيين بنسبة 102 في المائة من يوي في السؤال 3. مع فييت نام سوق مورد رئيسي (+99% YoY).
يساعد هذا التحول المشترين على تقليل خطر تركيز بلد واحد، ويتيح للموردين من جنوب شرق آسيا مصدرا للطلب خارج الأسواق الغربية. وكان ذلك ذا أهمية خاصة في السؤال 3 2026، عندما انخفض الطلب من المشترين في أمريكا الشمالية إلى -3% YoY، وفي حين أن طلب الاتحاد الأوروبي لم يزد إلا بنسبة متواضعة +4% من السنة الماضية. وعلى النقيض من ذلك، زاد الطلب من المشترين من أمريكا الجنوبية وأمريكا اللاتينية على عمليات التفتيش والمراجعة في جنوب شرق آسيا بأكثر من الضعف سنة بعد سنة.
والآن أصبحت أميركا الجنوبية واللاتينية ثالث أكبر منطقة مشترين في جنوب شرق آسيا في بيانات كيما، حيث تمثل 14% من أحجام الخدمات في المنطقة، بعد أن كانت سبعة أضخم منطقة مشترين في المنطقة. % قبل سنة. ولئن كانت لا تزال أصغر من أمريكا الشمالية والاتحاد الأوروبي بالأرقام المطلقة، إن النمو السريع في جنوب آسيا وأميركا اللاتينية يجعل منها مصدراً متزايد الأهمية للطلب على التصنيع في جنوب شرق آسيا.
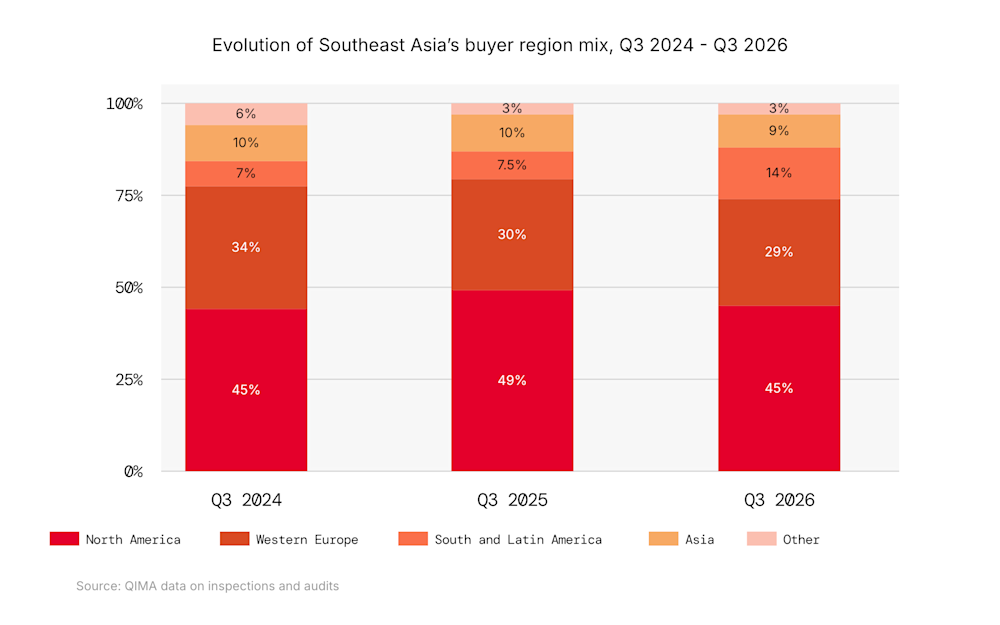
الشكل 4: تضاعف تقريبًا نصيب أمريكا الجنوبية واللاتينية من أحجام خدمات جنوب شرق آسيا بين الربع الثالث من عام 2024 والربع الثالث من عام 2026، متجاوزًا آسيا نفسها ليصبح السوق الثالث الأكبر في المنطقة.
السؤال 4 التوقعات: الحجة إلى مزيد من التنويع الاستراتيجي الأقل تفاعلاً
الربع الأخير سأل ما إذا كانت أزمة هورموز للوقود ستسرع في النقل القريب. لم يحدث ذلك بعد: القرب من الأسهم المحتفظ بها على نحو ثابت في السؤال 3، وحتى مع عودة المشترين في أميركا الشمالية إلى الصين وانعكس اتجاه جزء من التحول القائم على التعريفات في عام 2025.
وعلى خلاف محاور سلسلة التوريد التفاعلية، فإن التنويع الدائم تدريجي، وينتشر عبر المخاطر التي لا تتحرك معاً، واستند إلى أساسيات طويلة الأجل بدلاً من تقلبات التكاليف في الأجل القصير. سوف يظهر السؤال 4 ما إذا كانت تحركات هذا الربع من العمر علامات مبكرة على هذا النوع من التحول، أو مجرد تصحيح مسار أكثر تفاعلاً.
شارك هذا على